Crédito às famílias na Madeira cresce 8,9% e atinge 3.502 milhões de euros
Empréstimos para habitação aumentam 9,3% e crédito ao consumo sobe 7,7%. Depósitos das famílias crescem 4%, enquanto poupanças dos emigrantes recuam 16,7% e empresas perdem crédito junto da banca
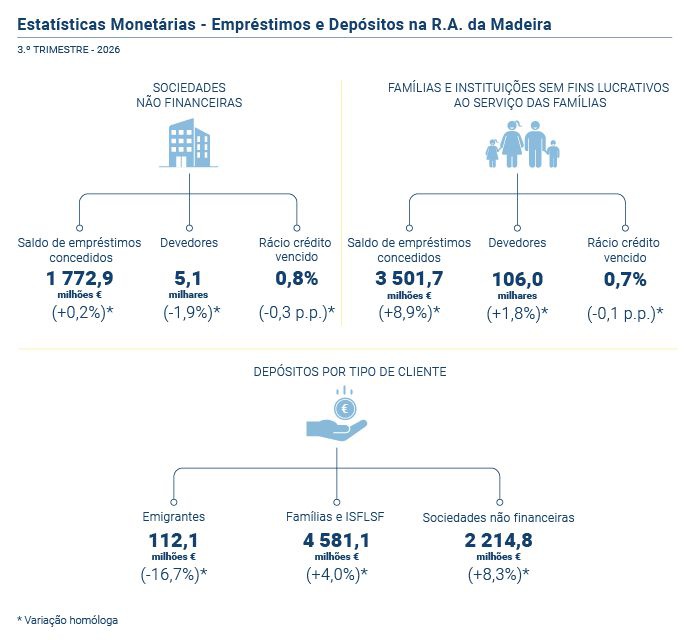
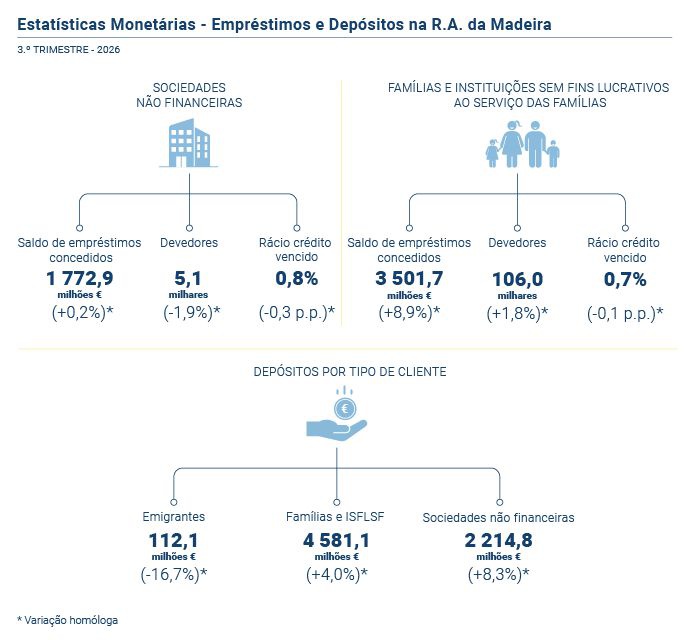
O endividamento das famílias madeirenses continua a aumentar, com os bancos a concederem mais crédito, tanto para compra da casa como para o consumo. No final do 3.º trimestre de 2026, o saldo dos empréstimos concedidos às famílias e às Instituições sem Fins Lucrativos ao Serviço das Famílias (ISFLSF) atingiu 3.501,7 milhões de euros, mais 285,1 milhões do que no mesmo período do ano passado, traduzindo um crescimento homólogo de 8,9%. É o valor mais alto desde Outubro de 2018 (3.502,5 milhões de euros).
Os dados do Banco de Portugal, divulgados hoje pela Direção Regional de Estatística da Madeira (DREM), revelam que o aumento é mais expressivo no crédito à habitação, cujo saldo cresceu 9,3%, enquanto os empréstimos para consumo e outros fins registaram uma subida, também significativa, de 7,7%. Face ao final de Junho, o financiamento às famílias aumentou 70,1 milhões de euros, ou seja, 2%.
Sendo certo que do total de empréstimos, 74,1% destinavam-se à habitação, enquanto os restantes 25,9% correspondiam a crédito ao consumo e outros fins, a verdade é que o número de devedores também aumentou, atingindo 106 mil, mais 1,9 mil do que há um ano (+1,8%), o que estratificando significa que destes, 43,3 mil tinham crédito à habitação e 90,5 mil empréstimos ao consumo ou para outras finalidades. Ou seja, o dobro de endividados com crédito para consumo do que para obter/pagar uma casa.
Apesar do crescimento do endividamento, os indicadores de incumprimento mantêm-se em níveis reduzidos. O rácio de crédito vencido das famílias fixou-se em 0,7%, igual à média nacional, menos 0,1 pontos percentuais do que no período homólogo. Na habitação, o indicador permaneceu no mínimo de 0,1%, enquanto no consumo e outros fins atingiu 2,6%, acima dos 2,5% registados no conjunto do País.
Em valor, os empréstimos vencidos totalizavam 26,1 milhões de euros no final de Setembro. Deste montante, 23,4 milhões correspondiam a crédito ao consumo e outros fins e 2,6 milhões a empréstimos para habitação, o que liga com a ideia acima referida, na qual quem tem casa opta sempre por saldar essa dívida primeiro deixando o cartão de crédito por pagar. O incumprimento na habitação diminuiu 25,7% em termos homólogos, enquanto no crédito ao consumo o montante se manteve inalterado, salienta a DREM.
A percentagem de devedores com empréstimos vencidos situou-se em 6,2% na Madeira, abaixo dos 7,1% nacionais, tendo diminuído 0,1 pontos percentuais em ambos os casos. O que é uma boa notícia.
Empresas reduzem crédito vencido
Já no sector empresarial, o saldo dos empréstimos concedidos às sociedades não financeiras com sede na Região fixou-se em 1.772,9 milhões de euros. O valor que a banca concedeu às empresas representa uma diminuição de 19,7 milhões (-1,1%) face ao trimestre anterior, mas um ligeiro crescimento de 2,9 milhões (+0,2%) relativamente a Setembro de 2025.
O crédito vencido das empresas recuou para 14,6 milhões de euros, menos 4,1 milhões (-21,9%) do que há um ano. O respectivo rácio fixou-se em 0,8%, abaixo dos 1,9% nacionais. Também a percentagem de empresas com empréstimos vencidos, de 12,7%, ficou aquém da média do País, de 13,5%. Dados que não batem certo, pois sendo mais cumpridores seria expectável haver maior abertura da banca, a menos que as empresas estejam, voluntariamente, a recorrer menos ao crédito. Nesse caso é sinal de empresas mais saudáveis financeiramente e com capacidade de recorrer menos ao crédito.
Depósitos de emigrantes continuam a cair
Outro dado que não surpreende é a vertente da poupança, pois os depósitos das famílias e ISFLSF atingiram 4.581,1 milhões de euros no final de Setembro, mais 4% do que no período homólogo, embora com uma ligeira redução trimestral de 0,2%. Note-se que o saldo da poupança é bem superior ao saldo da dívida.
As empresas apresentavam depósitos de 2.214,8 milhões de euros, reflectindo um crescimento de 8,3% em termos homólogos e de 5,5% face ao final de Junho. Ou seja, acontece o mesmo saldo positivo e que confirma maior capacidade de se auto-financiarem.
Em sentido contrário, os depósitos dos emigrantes continuaram a diminuir. O saldo fixou-se em 112,1 milhões de euros, menos 16,7% do que em Setembro de 2025 e 4,8% abaixo do valor registado no final do trimestre anterior, conclui-se a análise.


