
Uma conta bancária bloqueada, uma parte do ordenado que deixa de entrar ao fim do mês ou um automóvel que pode ser vendido para pagar uma dívida. Para muitas famílias, a penhora só se torna uma preocupação quando chega uma notificação ou quando descobrem que já não conseguem movimentar o dinheiro que tinham no banco. Mas o problema começa muito antes, ou seja, numa prestação em atraso, numa factura por pagar ou numa dívida às Finanças que se foi acumulando.
A penhora é um mecanismo legal de cobrança coerciva. Permite afectar bens e rendimentos do devedor ao pagamento de quantias reclamadas por bancos, empresas, particulares ou entidades públicas. Não significa, porém, que o credor possa escolher livremente tudo o que pretende apreender. A lei estabelece limites, protege bens indispensáveis à vida quotidiana e prevê formas de contestar medidas ilegais ou excessivas.
Na Madeira, há uma particularidade que importa conhecer, neste caso, o salário mínimo regional está fixado em 980 euros em 2026 e decisões dos tribunais têm reconhecido esse valor como referência para proteger os vencimentos de quem vive e trabalha na Região. Também a habitação própria e permanente beneficia de regras específicas quando estão em causa dívidas fiscais, diferentes das aplicáveis a execuções movidas por bancos ou outros credores.
O que pode, afinal, ser penhorado? É possível ficar sem casa por uma dívida? E quanto pode ser retirado de um salário ou de uma pensão? O DIÁRIO explica como funciona o processo, quais os direitos do devedor e o que fazer perante uma ordem de penhora.
O que é uma penhora e quem pode pedir?
A penhora é uma medida legal que permite apreender bens ou rendimentos de uma pessoa para assegurar o pagamento de uma dívida. Pode resultar de dívidas a bancos, empresas, particulares, Finanças ou Segurança Social. Nos processos entre privados, a cobrança é feita através de uma acção executiva, normalmente acompanhada por um agente de execução. Quando a dívida é ao Estado, o processo segue as regras da execução fiscal. Em qualquer dos casos, o objectivo é recuperar o dinheiro em falta, respeitando os limites e as garantias previstos na lei.
Como funciona o processo?
Uma dívida não dá automaticamente ao credor o direito de apreender bens. Nas execuções judiciais, é necessário um título executivo, como uma sentença ou outro documento com força executiva. Depois de iniciado o processo, são identificados os bens e rendimentos que podem responder pela dívida. Em determinadas situações, a penhora pode ocorrer antes de o devedor ser citado. O interessado tem direito a conhecer o processo e a contestar a execução ou a penhora nos prazos legais. Nas execuções fiscais, as Finanças podem avançar com a cobrança coerciva depois de cumpridos os procedimentos e prazos aplicáveis.
Que bens podem ser penhorados?
A lei permite atingir uma parte significativa do património do devedor. Entre os bens susceptíveis de penhora encontram-se contas bancárias, vencimentos, pensões, automóveis, imóveis, terrenos, rendas, créditos a receber, reembolsos fiscais e participações em empresas.
Também podem ser apreendidos determinados bens existentes numa habitação. No entanto, a penhora deve respeitar um princípio de proporcionalidade: não podem ser indiscriminadamente apreendidos bens sem atender ao valor da dívida e às despesas previsíveis do processo. Em regra, procura-se primeiro o património mais facilmente convertido em dinheiro.
Há bens que nunca podem ser penhorados?
Sim. A lei protege determinados bens considerados indispensáveis à vida e à dignidade das pessoas. É o caso dos animais de companhia, dos equipamentos imprescindíveis a pessoas com deficiência e dos objectos necessários ao tratamento de doentes.
Também estão protegidos os bens essenciais à economia doméstica, como camas, frigoríficos e fogões, quando necessários à vida quotidiana. Os instrumentos indispensáveis ao exercício de uma profissão ou à formação profissional beneficiam igualmente de protecção.
Existem, porém, excepções. Um equipamento profissional ou doméstico pode, por exemplo, ser penhorado para pagamento do respectivo preço de aquisição ou reparação.
Quanto podem retirar do salário ou da pensão?
Em regra, pode ser penhorado até um terço do rendimento líquido, depois dos descontos legalmente obrigatórios. Os outros dois terços ficam protegidos, respeitando limites mínimos e máximos estabelecidos na lei.
Na Madeira, o salário mínimo regional é de 980 euros em 2026. A jurisprudência tem reconhecido que, para trabalhadores que vivem, trabalham e recebem o vencimento na Região, este valor deve ser considerado na protecção do rendimento, quando não existem outras fontes de receita.
Assim, um trabalhador que receba 1.200 euros líquidos por mês e não tenha outros rendimentos poderá ver penhorados 220 euros, conservando os restantes 980 euros. Se receber apenas 980 euros líquidos, o vencimento fica, em regra, protegido.
As pensões também beneficiam de limites de impenhorabilidade. Existem regras especiais para dívidas de alimentos e situações em que o devedor dispõe de outros rendimentos.
EXEMPLO PRÁTICO | VENCIMENTO NA MADEIRA EM 2026
Trabalhador com 1.200 euros líquidos mensais, sem outros rendimentos e com uma dívida comum.
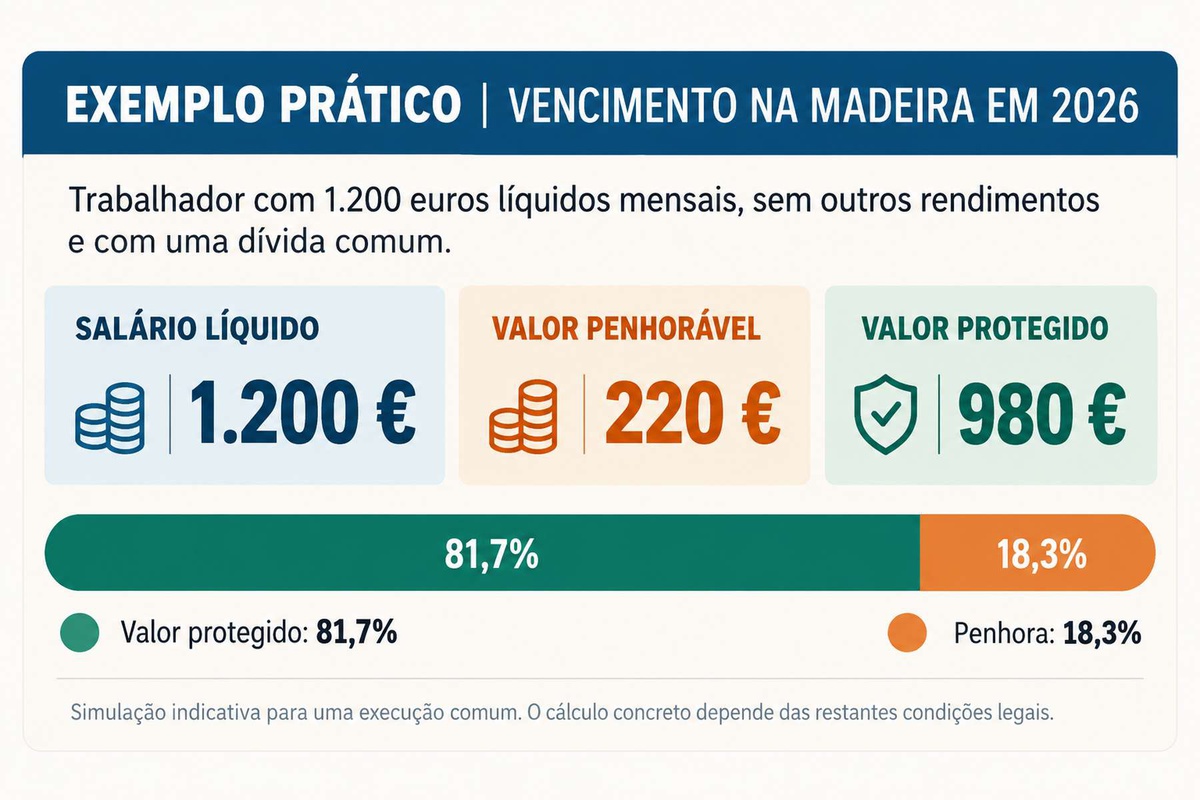
Simulação indicativa para uma execução comum. O cálculo depende das restantes condições legais.
E se a dívida for de pensão de alimentos?
As regras são mais exigentes para o devedor quando está em causa o pagamento de uma pensão de alimentos, nomeadamente destinada aos filhos. Nestes casos, não se aplica a protecção habitual de dois terços do rendimento. A lei determina que fique resguardado um montante equivalente à pensão social do regime não contributivo, cujo valor é de 262,40 euros em 2026. Por isso, a quantia susceptível de penhora pode ser consideravelmente superior à aplicada numa dívida bancária ou comercial.
O dinheiro depositado no banco está protegido?
A penhora de contas bancárias permite bloquear valores existentes em depósitos do devedor. Porém, a lei salvaguarda, em regra, um montante global equivalente ao salário mínimo nacional, aplicando-se as particularidades legalmente previstas.
Importa ter presente que a protecção atribuída ao salário e a protecção do saldo bancário não são automaticamente acumuláveis. Quem veja a conta bloqueada deve verificar se foram respeitados os limites legais e identificar a origem dos valores, sobretudo quando correspondem a rendimentos protegidos. Uma penhora bancária não significa necessariamente que todo o dinheiro depositado possa ser retirado.
É possível perder a casa por causa de uma dívida?
Sim, mas há diferenças importantes entre as dívidas fiscais e as dívidas a entidades privadas.
Numa execução fiscal, a habitação própria e permanente está, em regra, protegida da venda, embora possa ser penhorada. A protecção deixa de se aplicar aos imóveis cujo valor tributável esteja enquadrado no escalão máximo de IMT.
Na Madeira, em 2026, esse escalão corresponde a imóveis com valor superior a 1.438.566 euros. Nestes casos excepcionais, a venda só pode ocorrer após o prazo legal de um ano contado nos termos previstos no Código de Procedimento e de Processo Tributário.
A situação é diferente perante um banco ou outro credor privado. Uma habitação pode ser penhorada e vendida judicialmente para pagar uma dívida, mesmo quando constitui a residência habitual do devedor, sem prejuízo das restantes protecções legais.
Ou seja, a protecção existente na execução fiscal não impede, por si só, a venda da casa noutro processo executivo.
O automóvel também pode ser penhorado?
Sim. Um automóvel pode ser apreendido e vendido para pagamento de dívidas. O facto de o proprietário precisar da viatura para se deslocar ao trabalho não impede, por si só, a penhora. Já quando o veículo constitui um instrumento indispensável ao exercício da profissão, pode existir fundamento legal para reclamar a sua protecção, dependendo das circunstâncias concretas e das excepções previstas na lei.
Os bens dos familiares também estão em risco?
Nem todos os bens existentes na residência de um devedor lhe pertencem. Se viver com os pais, filhos ou outros familiares, os bens que sejam propriedade dessas pessoas não respondem, em regra, pelas suas dívidas. Contudo, se forem indevidamente apreendidos, os respectivos proprietários poderão ter de demonstrar que lhes pertencem, recorrendo, quando necessário, aos chamados embargos de terceiro.
No casamento, a situação depende do regime de bens e da natureza da dívida. Em determinadas circunstâncias, os bens comuns do casal podem ser atingidos, mesmo quando apenas um dos cônjuges contraiu a dívida.
Recebi uma notificação de penhora. O que posso fazer?
O primeiro passo é identificar a origem da dívida, o valor exigido, a entidade responsável pelo processo e os bens atingidos. Depois, importa verificar se existem fundamentos para contestar a execução ou a penhora.
Numa execução judicial, o prazo geral para oposição à execução é de 20 dias a contar da citação. A oposição autónoma à penhora tem, em regra, um prazo de dez dias após a respectiva notificação. Mas quando a penhora é realizada antes da citação do devedor, este pode dispor de 20 dias para apresentar conjuntamente a oposição à execução e à penhora.
Nas execuções fiscais, o prazo geral de oposição à execução é de 30 dias. Para terceiros cujos bens tenham sido indevidamente atingidos, o prazo para apresentar embargos é, em regra, de 30 dias desde a apreensão ou do conhecimento da ofensa.
Os prazos e os meios de defesa devem ser confirmados em função do processo concreto.
É possível pedir uma redução da penhora?
Sim. Quando a penhora incide sobre rendimentos, o devedor pode solicitar ao tribunal uma redução da parcela penhorável, fundamentando o pedido na sua situação económica e nas necessidades do agregado familiar.
A lei permite que o juiz, em circunstâncias excepcionais, reduza a quantia penhorada por um período considerado razoável ou determine mesmo a isenção temporária de penhora dos rendimentos, por um prazo não superior a um ano. A decisão não é automática e depende da avaliação judicial.
O que acontece aos bens depois da penhora?
A penhora não significa necessariamente que os bens sejam vendidos de imediato. Quando estão em causa imóveis ou outros bens materiais, podem seguir-se procedimentos de avaliação, venda e distribuição do dinheiro obtido. O produto da venda destina-se ao pagamento da dívida e dos encargos do processo, sendo eventual remanescente entregue a quem tenha direito.
Se a dívida for integralmente liquidada e os encargos pagos, a execução poderá terminar e as penhoras ser levantadas. Quando o valor obtido não chega para satisfazer o crédito, a dívida remanescente pode continuar a ser exigida.
Como evitar chegar à penhora?
A solução mais eficaz é actuar antes do início da cobrança coerciva. Quem não consegue pagar uma dívida deve contactar o credor, explicar a situação e procurar uma solução negociada, como um plano de pagamentos em prestações.
No caso dos créditos bancários abrangidos pelo Procedimento Extrajudicial de Regularização de Situações de Incumprimento (PERSI), existem garantias que procuram facilitar um acordo antes do recurso aos tribunais. Durante esse procedimento, o banco está sujeito a restrições legais quanto à cobrança judicial da dívida.
Nas dívidas fiscais, também é possível requerer o pagamento em prestações. Contudo, a suspensão da execução pode depender da prestação de garantia ou da respectiva dispensa, nos termos legais.
E se o devedor não tiver bens nem dinheiro para pagar?
Se não forem encontrados bens penhoráveis suficientes, a execução judicial pode terminar sem que o credor receba a totalidade da dívida. Isso não significa que a obrigação desapareça automaticamente. Em determinadas condições, o devedor pode ainda ser incluído na lista pública de execuções, acessível para consulta.
Em situações de endividamento grave, a insolvência pessoal pode constituir uma alternativa, mas implica consequências patrimoniais e obrigações durante o processo. O regime de exoneração do passivo restante prevê, em certas condições, um período de três anos, não abrangendo todas as dívidas, nomeadamente as tributárias e à Segurança Social.
Quem não tenha meios para pagar um advogado pode solicitar protecção jurídica através da Segurança Social.
Cinco números que importa conhecer
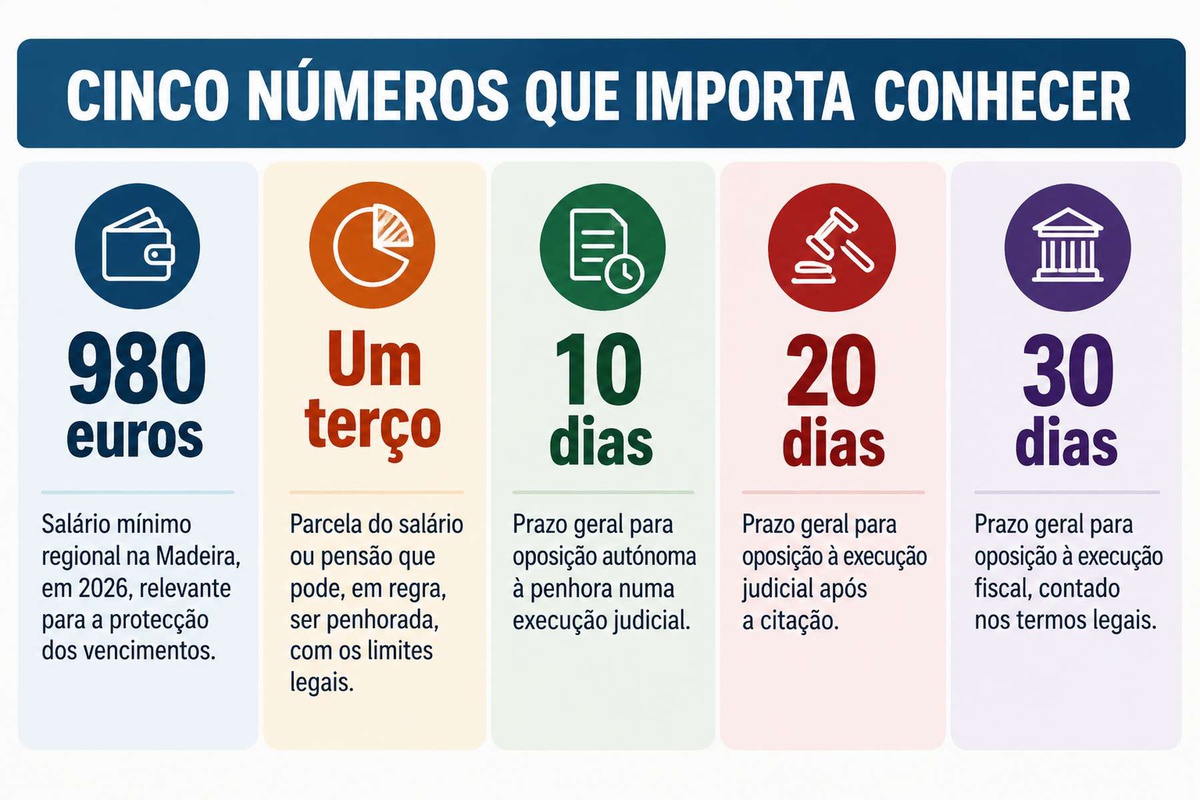
Prazo geral para oposição à execução fiscal, contado nos termos legais.
Os exemplos apresentados são indicativos e não substituem a análise jurídica de cada situação.


