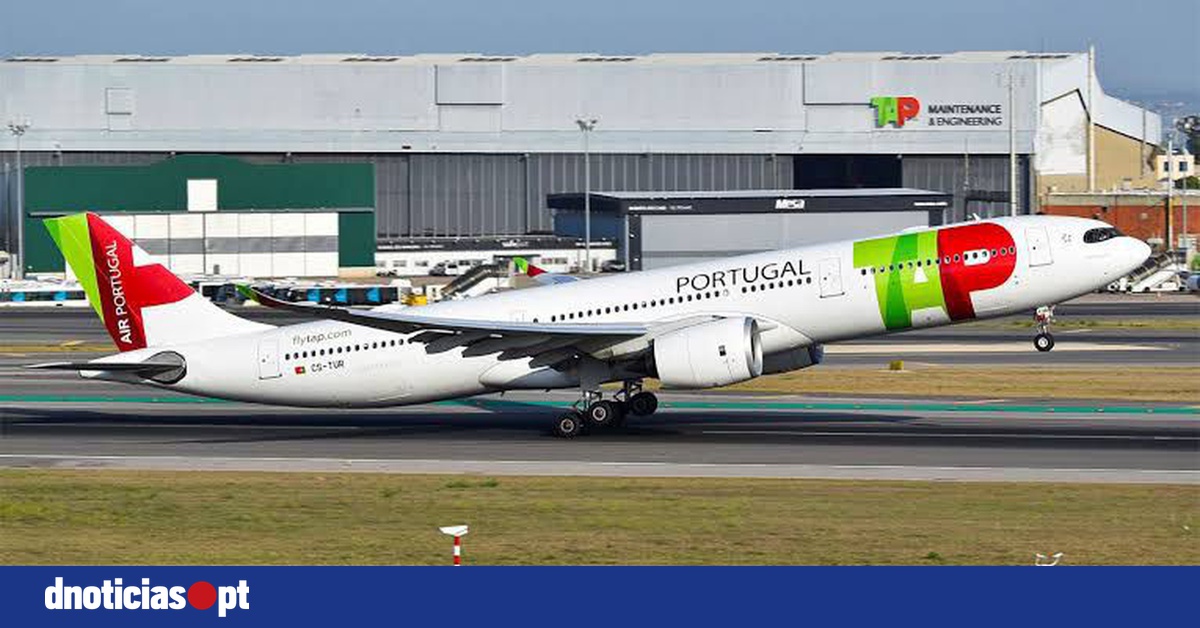
TAP: Ganhos com integração podem justificar ofertas acima de 1.000 milhões de euros
O Governo deverá escolher amanhã o vencedor da privatização parcial da TAP, cujas propostas terão ultrapassado mil milhões de euros, valores que especialistas ouvidos pela Lusa consideram justificáveis pelos ganhos previstos com a integração da companhia, mas incorporam riscos.
A escolha do investidor de referência, que será feita entre a Air France-KLM e Lufthansa, deverá ser aprovada em Conselho de Ministros, num processo que prevê a venda de 44,9% do capital da companhia, estando outros 5% reservados aos trabalhadores.
Os montantes individuais das propostas não foram divulgados, tendo a informação sobre os valores sido avançada pela Bloomberg.
Para o analista financeiro especializado no setor da aviação Nuno Esteves, uma valorização desta dimensão é justificável pelo valor estratégico da TAP, nomeadamente a sua posição nas ligações entre a Europa, o Brasil e África e as sinergias que poderão resultar da integração num grande grupo.
"Considero que uma proposta superior a mil milhões de euros por 44,9% da TAP é uma valorização enquadrável no valor de mercado da companhia, embora já reflita expectativas significativas quanto ao seu desempenho futuro e, sobretudo, quanto ao valor estratégico que a TAP poderá ter para um comprador industrial", detalhou.
Numa avaliação económica partilhada com a Lusa, o analista estima que os 44,9% da TAP possam valer entre 958 e 1.034 milhões de euros, considerando um prémio indicativo de 6% associado à concorrência entre os dois interessados na fase de propostas finais.
A avaliação corresponde a um valor entre 2.135 e 2.302 milhões de euros para a totalidade da companhia aérea, mas Nuno Esteves ressalva que o exercício constitui um teste de consistência com a informação de mercado e não uma previsão do resultado do concurso.
Também Rui Quadros, antigo gestor da Iberia, PGA e SATA, considera que os compradores estarão a antecipar ganhos futuros com a integração da transportadora.
"Seja como for, os compradores estão a pagar, desde já, uma parte do futuro", afirma à Lusa, sublinhando que, apesar do crescimento das receitas e da procura, a TAP continua a enfrentar desafios de rentabilidade, agravados pelos custos com combustível e pessoal.
"Para um grande grupo, a TAP pode valer mais do que aquilo que consegue gerar sozinha, e é nesse ponto que o preço faz sentido", sustenta.
Além do valor oferecido, a escolha coloca em confronto duas estratégias distintas para a transportadora, como já tinham salientado especialistas ouvidos pela Lusa.
A Air France-KLM apresenta como argumento a complementaridade de Lisboa com os seus centros de operações em Paris e Amesterdão, enquanto a Lufthansa se destaca pela robustez financeira, pela experiência de integração de companhias e pela capacidade de execução industrial, explicaram.
Já em abril, Rui Quadros apontava a Lufthansa como potencialmente mais bem posicionada no plano estratégico e de criação de valor, destacando o histórico de integração de companhias aéreas e os ganhos de eficiência operacional.
Ainda assim, admite que, "do ponto de vista político e menos estratégia nacional, a Air France-KLM poderá estar mais alinhada com os interesses do Estado português. É um grupo que já opera num modelo com presença do Estado e com maior apetência para interesses políticos", recordou.
A estrutura acionista da Air France-KLM é liderada pelo Estado francês, com cerca de 28%, e pelo Estado holandês, com cerca de 9,1%.
Nuno Esteves sublinhava, por seu lado, que "a Lufthansa oferece maior segurança de execução e impacto imediato na área de Manutenção & Engenharia, enquanto a Air France-KLM apresenta maior potencial transformacional, combinando SAF [combustível de aviação sustentável] com o reposicionamento estratégico de Lisboa como 'hub' estrutural do grupo".
O preço, porém, não será o único elemento da decisão, que terá também de considerar os compromissos de investimento, manutenção do 'hub' de Lisboa, conectividade e desenvolvimento da transportadora.
Rui Quadros alerta que o montante pago pelas ações constitui um encaixe para o Estado e não uma injeção direta de capital na TAP, pelo que importa conhecer os investimentos adicionais previstos e os direitos de gestão do futuro acionista minoritário.
Após a escolha, o concorrente selecionado será ainda convidado para uma última fase de negociação, que o ministro da Presidência, António Leitão Amaro, designou, em setembro, como "negociação finalíssima".
A decisão do Governo também não significa, por isso, a conclusão da operação, que terá ainda de passar pelo escrutínio das autoridades de concorrência.
Neste domínio, Maria Baltazar, professora no ISEC Lisboa, tinha explicado à Lusa que a Lufthansa poderá enfrentar maior escrutínio em Bruxelas, com eventuais exigências de cedência de 'slots' (faixas horárias para aterrar e descolar), compromissos em rotas e abertura a novos operadores.
Também Rui Quadros antecipou possíveis "desafios ligeiramente superiores" para o grupo alemão, tendo em conta o seu peso crescente no mercado europeu após aquisições recentes, nomeadamente da ITA Airways.
A aquisição de uma participação na companhia italiana pela Lufthansa foi aprovada pela Comissão Europeia em 2024, mas ficou sujeita a compromissos destinados a preservar a concorrência em determinadas rotas.
Na semana passada, o ministro das Finanças, Joaquim Miranda Sarmento, advertiu que a análise da privatização da TAP pelas autoridades europeias poderá demorar entre 18 e 24 meses, apontando para a conclusão da operação apenas em 2028.


